
Retour de marchandise fournisseur : le guide complet de la procédure, de la prévention au traitement comptable
Le retour fournisseur exige un numéro RMA obtenu avant tout renvoi, puis un suivi jusqu’à l’avoir.
- Contacter le fournisseur avant toute expédition de colis.
- Document RMA : référence, quantité, motif et numéro fournisseur.
- Photos et vidéos du défaut archivées dans la GED.
- Traitement au choix : réparation, échange ou remboursement.
- Suivre le dossier jusqu’à l’avoir pour régulariser la comptabilité.
Gestion et optimisation des retours de marchandises
Enjeux stratégiques et état des lieux des retours fournisseur
- 46 % des consommateurs consultent la politique de retour avant d’acheter.
- Le textile reste le secteur le plus touché par les retours.
- Les retours multiplient les émissions de gaz à effet de serre liées au transport.
- Une politique de retour claire fidélise le client et réduit les litiges.
Le retour fournisseur n’est donc plus une simple contrainte logistique. Il devient un enjeu stratégique qui touche à la satisfaction client, à la relation avec les partenaires et à la démarche RSE de l’entreprise. Un retour mal géré coûte cher en transport, en stock immobilisé et en image de marque.
Prévenir les retours en amont par la transparence et le tracking
La meilleure façon de réduire les coûts de retour reste d’éviter le retour lui-même. Cela passe d’abord par une description produit exacte et détaillée : dimensions, matière, coloris réels, compatibilités. En habillement, des guides de tailles détaillés par produit limitent fortement les erreurs de commande.
Côté e-commerce, afficher tous les avis, même négatifs, renforce la confiance et réduit les déceptions à la livraison. Le tracking des causes de retour (taille, couleur, défaut, écart photo) permet ensuite de corriger les fiches les plus problématiques.
Enfin, sensibiliser le consommateur à limiter les retours (regroupement des commandes, information sur l’impact transport) complète le dispositif. Une politique de retour claire, avec dates et motifs définis, sert autant le client que le fournisseur.
Procédure de retour fournisseur étape par étape
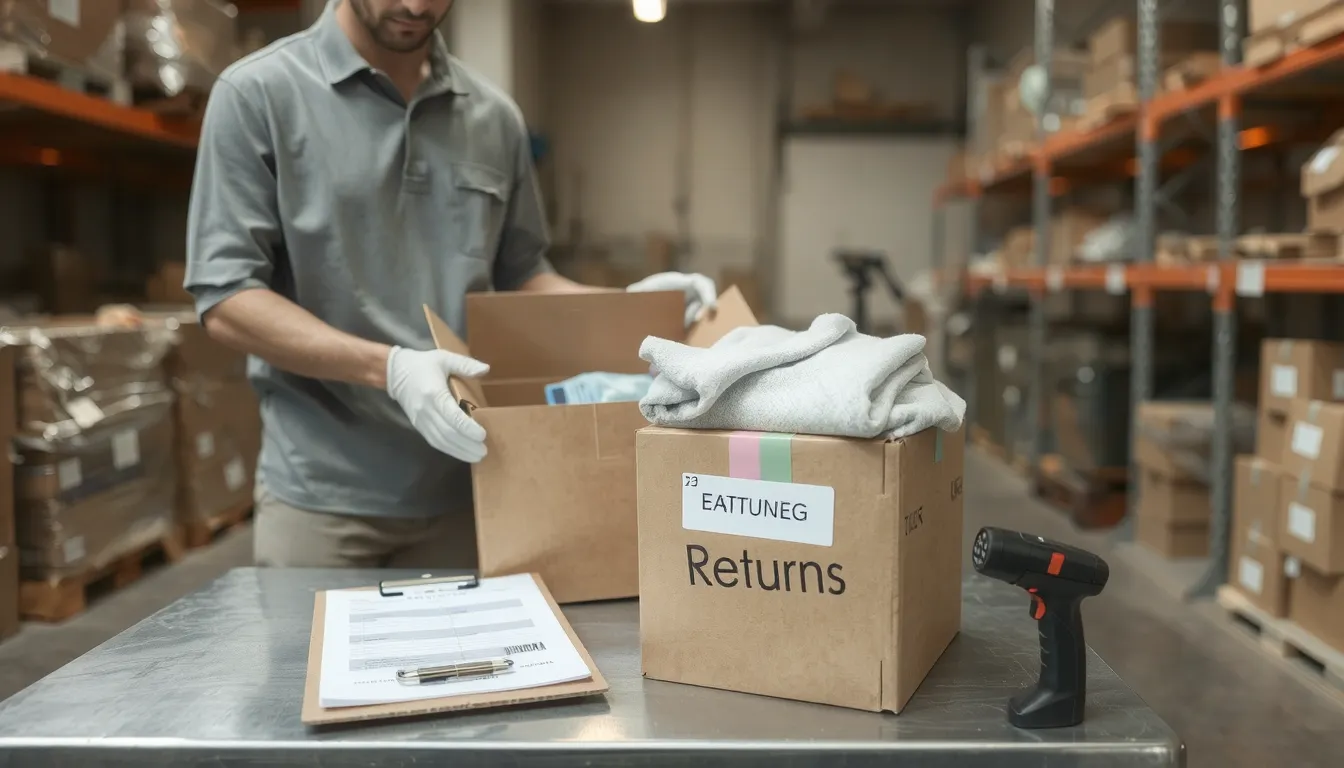
Un retour fournisseur bien mené repose sur une séquence précise. Chaque étape laisse une trace écrite ou visuelle, ce qui protège l’entreprise en cas de litige et accélère le traitement de l’avoir.
- Contacter le fournisseur pour obtenir un numéro de retour avant tout renvoi.
- Créer le document RMA (Return Merchandise Authorization) qui formalise l’accord.
- Documenter le litige avec photos et vidéos archivées dans la GED.
- Choisir le traitement : réparation, échange ou remboursement selon la garantie.
- Suivre le dossier jusqu’à l’avoir pour boucler la régularisation comptable.
La première étape consiste à contacter le fournisseur avant d’expédier quoi que ce soit. C’est lui qui délivre le numéro de retour, souvent appelé numéro RMA. Sans ce sésame, le colis peut être refusé à réception et renvoyé à vos frais. Une fois ce numéro obtenu, vous créez le document RMA dans votre outil de gestion : il mentionne la référence produit, la quantité, le motif et le numéro attribué par le fournisseur.
Vient ensuite la documentation du litige. Des photos nettes du défaut, accompagnées si possible d’une courte vidéo, valent mieux qu’une longue explication. Archivez ces preuves dans votre GED en les rattachant au dossier de retour : en cas de contestation, vous disposez d’un historique solide. C’est particulièrement utile pour un produit sous garantie où le fournisseur peut contester l’origine du défaut.
Le fournisseur vous propose alors un mode de traitement : réparation, échange ou remboursement. Le choix dépend du motif et du régime de garantie applicable, couvert ou hors garantie. Enfin, suivez le dossier jusqu’à l’avoir : tant que la note de crédit n’est pas émise, le retour reste ouvert dans votre comptabilité. Cette dernière étape évite les marchandises envoyées mais jamais créditées.
Réintégration et remise en vente des retours
Trier selon l’état du produit retourné
Chaque retour fournisseur doit passer par un tri physique et documenté avant toute décision de remise en stock. Un produit encore dans son état neuf d’origine (emballage intact, accessoires complets, aucune trace d’usage) peut être revendu immédiatement, sans manipulation supplémentaire. L’objectif est de raccourcir au maximum le délai entre réception et remise en vente.
- État neuf d’origine : revente immédiate, sans contrôle supplémentaire.
- Contrôle avant remise en stock : test fonctionnel et vérification esthétique obligatoires.
- Rentabilité de la réintégration : à évaluer au cas par cas selon l’état réel.
- Invendus non réintégrables : isolés dans un flux dédié, jamais remélangés au stock vendable.
La réintégration n’est pas toujours rentable : un produit endommagé qui exige un reconditionnement coûteux ou une reprise logistique lourde peut générer plus de charges que de valeur récupérée. Dans ce cas, il bascule dans le flux des invendus, distinct du stock commercialisable, pour éviter de fausser vos niveaux de stock disponibles.
Dons associations et impact RSE des retours fournisseur
Les produits non réintégrables ne sont pas une fatalité : les orienter vers des associations locales proches du siège transforme un coût logistique en impact positif. Ce geste s’inscrit dans une démarche RSE concrète et valorise votre image de marque auprès des clients comme des partenaires.
La loi AGEC encadre la destruction des invendus et impose des alternatives comme le don ou le recyclage, sous peine de sanctions. Le mécénat d’entreprise sur les surstocks devient alors un levier stratégique : il réduit les frais de stockage, limite les pertes sèches et documente une politique environnementale crédible. Formalisez chaque don (bon de transfert, valorisation comptable) pour sécuriser l’opération et la rendre défendable en cas de contrôle.
Paiement du fournisseur et régularisation comptable des retours
Un retour fournisseur ne se règle pas seulement en logistique : il déclenche aussi une régularisation financière précise. Le fournisseur émet généralement un avoir (note de crédit) qui annule tout ou partie de la facture initiale, en HT et en TVA. Côté acheteur, cet avoir impose une contrepassation de l’écriture d’achat d’origine pour que le stock et le compte fournisseur restent cohérents.
Prenons un cas concret : un lot de 500 unités à 12 € HT, dont 40 unités retournées pour défaut. L’avoir porte sur 40 × 12 € HT soit 480 € HT, TVA comprise selon le taux applicable. Si la marchandise n’est finalement pas renvoyée, la perte est constatée au compte 658 ou 607. Les frais de transport liés au retour, eux, s’imputent au compte 624 ou 622.
| Type de retour | Document comptable émis | Impact TVA déclaration CA3 | Écriture de contrepassation |
|---|---|---|---|
| Retour partiel | Avoir partiel | Ligne 20 ajustée à la baisse | Crédit compte fournisseur, débit 607 |
| Retour total | Avoir intégral | Lignes 03 et 20 corrigées | Annulation écriture achat d’origine |
| Retour intracommunautaire | Avoir autoliquidé | TVA autoliquidée en négatif | Contrepassation HT et TVA |
| Échange standard | Avoir et nouvelle facture | Neutre si montants identiques | Compensation facture et avoir |
Pour les retours intracommunautaires, l’avoir s’autoliquidé en négatif : il impacte la ligne 03 et la ligne 20 de la déclaration CA3, et doit être répercuté dans la DEB (Déclaration d’Échanges de Biens). Un oubli crée un écart de TVA difficile à justifier en contrôle.
Attention à la clôture d’exercice : un retour enregistré après le 31 décembre mais portant sur une facture de l’exercice précédent doit être rattaché au bon exercice via une écriture de régularisation. Cette rigueur évite les distorsions de COGS, où 2 à 3 points d’erreur suffisent à fausser un arbitrage publicitaire.