
Mécanisme d’ajustement carbone aux frontières : définition, fonctionnement et acteurs concernés
Le MACF applique un prix du carbone aux marchandises importées dans l’UE.
- Cadre fixé par le règlement (UE) 2023/956.
- Importateurs : déclarer le contenu carbone et acheter des certificats.
- Produits ciblés : acier, ciment, aluminium, engrais.
- Phase transitoire dès octobre 2023, sans paiement de certificats.
- Déduction possible si tarification carbone déjà payée à l’origine.
Définition et présentation du MACF
Le mécanisme d’ajustement carbone aux frontières, souvent abrégé MACF (ou CBAM pour son sigle anglais), est un instrument réglementaire de l’Union européenne. Il vise à appliquer un prix du carbone aux marchandises importées, de la même manière que les producteurs européens paient déjà ce prix via le marché des quotas d’émission.
Concrètement, il ne s’agit pas d’une taxe douanière classique mais d’un dispositif de tarification carbone à l’importation. Les importateurs doivent déclarer les émissions liées à la production des biens concernés et acheter des certificats correspondants. L’objectif est d’éviter qu’une production fortement émettrice, réalisée hors d’Europe, ne bénéficie d’un avantage concurrentiel déloyal.
Ce mécanisme s’inscrit dans le paquet « Fit for 55 », présenté par la Commission européenne le 14 juillet 2021. Ce vaste ensemble de textes doit permettre à l’UE de réduire ses émissions de gaz à effet de serre d’au moins 55 % à l’horizon 2030 par rapport à 1990.
Le cadre juridique du MACF repose sur le règlement (UE) 2023/956, entré en vigueur le 1er octobre 2023. Il cible les produits à forte intensité carbone, comme l’acier, le ciment, l’aluminium ou les engrais, afin de limiter le risque de délocalisation carbone.
Les points clés à retenir
- Règlement (UE) 2023/956 : texte fondateur du MACF, applicable à l’échelle européenne.
- Outil du « Fit for 55 » : s’inscrit dans la trajectoire climatique de l’UE à 2030.
- Prix carbone à l’importation : applique aux produits importés le coût carbone supporté en UE.
- Cible forte intensité carbone : biens dont la fabrication génère beaucoup d’émissions.
- Phase transitoire dès octobre 2023 : période d’application progressive avant le régime définitif.
Cette phase transitoire impose d’abord des obligations déclaratives simplifiées, sans paiement de certificats. Elle laisse aux entreprises le temps de mettre en place les outils nécessaires pour calculer le contenu carbone de leurs importations et se préparer au régime complet.
Fonctionnement du mécanisme
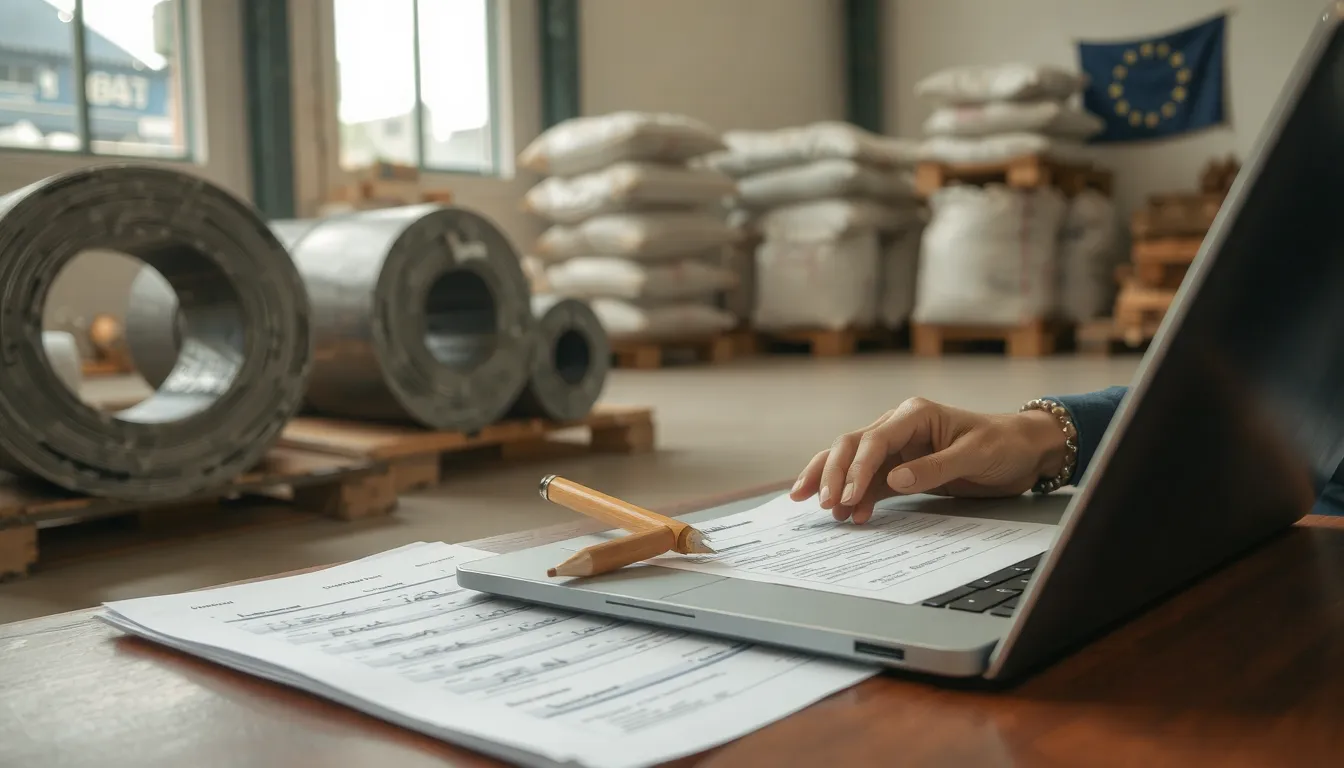
Le MACF fonctionne comme une taxe carbone aux frontières de l’Union européenne. Concrètement, l’importateur déclare chaque année le contenu carbone des marchandises achetées et achète des certificats correspondant aux émissions générées. Le prix de ces certificats suit celui du marché européen des quotas carbone, ce qui aligne le coût des produits importés sur celui des producteurs européens. Un mécanisme de déduction est prévu : si le pays d’origine applique déjà une tarification carbone nationale, l’importateur peut déduire ce montant déjà payé, évitant ainsi une double imposition.
Le dispositif crée un effet d’entraînement mondial. Plusieurs pays tiers renforcent ou introduisent une tarification carbone, comme le Brésil, la Turquie et le Japon. Le Royaume-Uni prépare également son propre mécanisme équivalent. L’objectif est d’éviter que les industriels européens ne soient pénalisés face à des concurrents sans contrainte carbone.
À découvrir aussi
Le MACF n’est pas le seul dispositif à bousculer les échanges mondiaux : la route de la soie se réinvente aujourd’hui sous une forme résolument politique, avec des projets et des rivalités géopolitiques qui redessinent les flux. Enfin, pour les entreprises qui doivent repenser leur organisation face à ces contraintes, externaliser sa logistique permet de transformer des coûts fixes en charges variables et de se recentrer sur son cœur de métier.
Côté marchandises, le transport maritime reste un maillon clé, avec une empreinte carbone qui pèse dans le bilan mondial et des leviers de réduction déjà mobilisables.
En pratique, les entreprises doivent anticiper cette logique de calcul. L’enjeu n’est pas seulement une charge financière, mais une transformation des achats vers des fournisseurs plus sobres en carbone. Les importateurs sont donc invités à cartographier leurs émissions importées dès la phase transitoire.
Produits et secteurs concernés
Produits de base ciblés en priorité
Le MACF ne s’applique pas à toutes les marchandises importées. Il cible en priorité les produits à forte intensité carbone, ceux dont la fabrication génère le plus d’émissions de gaz à effet de serre. Cinq familles de biens sont concernées dès la phase transitoire, en raison de leur poids dans les émissions mondiales et de leur exposition à la concurrence internationale.
- Acier et fer : produits sidérurgiques de base, fortement émetteurs de CO2
- Ciment : clinker et ciments hydrauliques, très énergivores à produire
- Aluminium : métal dont la production primaire consomme beaucoup d’électricité
- Engrais importés : notamment azotés, dont la fabrication libère du protoxyde d’azote
Ces biens de base constituent la première vague du mécanisme. D’autres catégories, comme l’hydrogène ou certains intrants transformés, pourraient rejoindre la liste par la suite, à mesure que le dispositif monte en puissance.
Risques sur la chaîne de valeur aval
La cible prioritaire est claire, mais les effets du MACF se propagent bien au-delà des seuls produits de base. Les transformateurs en aval, c’est-à-dire les entreprises qui utilisent acier, aluminium ou ciment pour fabriquer des biens finis, redoutent un déséquilibre de concurrence.
Si un composant importé transformé hors de l’Union n’est pas couvert de la même façon que la matière première, ces industriels pourraient subir une distorsion de compétitivité face à des concurrents extra-européens. Une inquiétude exprimée de longue date par les acteurs du secteur.
Louis Gallois avait ainsi résumé la difficulté : « on n’intègre pas la chaîne de valeur ». Autrement dit, raisonner produit par produit ne suffit pas : la chaîne de valeur est un ensemble imbriqué, où chaque maillon dépend des autres.
Qui est concerné (acteurs et entreprises)
Les importateurs européens sont les premiers concernés : ils doivent déclarer le contenu carbone des marchandises visées et, à terme, acheter des certificats MACF. Les industriels de l’acier, du ciment ou de l’aluminium sont aussi en première ligne, puisque leurs flux d’importation entrent directement dans le champ du règlement.
Les transformateurs en aval (automobile, construction, biens d’équipement) redoutent une exposition accrue à la concurrence hors UE. Leurs approvisionnements en produits semi-finis peuvent renchérir, alors que leurs rivaux extra-européens ne supportent pas les mêmes coûts carbone. Cette crainte a été résumée par Louis Gallois, qui rappelle qu’« on n’intègre pas la chaîne de valeur » dans le dispositif actuel.
Concrètement, toute entreprise qui importe ou achète en aval des produits ciblés doit anticiper sa facture MACF : collecte des données fournisseurs, calcul du contenu carbone, obligations déclaratives. Les industriels critiques demandent d’ailleurs un élargissement aux produits transformés pour préserver leur compétitivité face aux acteurs non européens.
Objectifs du MACF
Le MACF poursuit plusieurs finalités complémentaires. Il ne s’agit pas uniquement d’une taxe, mais d’un instrument qui articule ambition climatique et protection de l’industrie européenne.
- Réduire les émissions carbone de l’UE : aligner les importations sur les objectifs de décarbonation.
- Juste prix carbone sur les importations : appliquer aux marchandises étrangères le même coût carbone qu’aux productions européennes.
- Encourager la production bas-carbone : rendre les investissements verts plus rentables dans l’industrie.
- Prévenir la délocalisation carbone : éviter que les industriels déplacent leur production hors d’Europe pour fuir les contraintes.
- Lutter contre le réchauffement climatique : inciter les pays partenaires à tarifer leurs propres émissions.
La logique sous-jacente est simple : tant qu’un prix du carbone n’existe qu’en Europe, les industriels sont tentés de produire ailleurs pour éviter les coûts. Le MACF corrige cette distorsion en rétablissant une égalité de traitement entre produits domestiques et importés.