
Le transport ferroviaire en France : organisation, acteurs et perspectives
Le transport ferroviaire en France est régulé par deux autorités complémentaires.
- ART : régulateur économique des tarifs de SNCF Réseau.
- EPSF : contrôle sécurité et autorisations de mise en service.
- Ministère délivre les licences d’entreprise ferroviaire.
- Réseau ferré national : 28 000 km ouvert aux opérateurs.
- Libéralisation progressive : 2003 fret international, 2006 domestique, 2009 voyageurs.
La régulation du transport ferroviaire en France : cadre et autorités de contrôle
| Année clé | Étape de libéralisation | Champ d’application |
|---|---|---|
| 1997 | Séparation SNCF / RFF | Gestion du réseau |
| 2003 | Ouverture à la concurrence | Fret international |
| 2006 | Ouverture à la concurrence | Fret domestique |
| 2009 | Ouverture à la concurrence | Trafic voyageurs international |
L’ART et l’EPSF : partage des missions de contrôle
La régulation du transport ferroviaire en France repose sur deux piliers complémentaires. D’un côté, l’Autorité de régulation des transports (ART) agit comme le régulateur économique du secteur. Elle veille à ce que tous les opérateurs accèdent au réseau ferré national et au tunnel sous la Manche dans des conditions équitables. Ses avis sur les tarifs de SNCF Réseau sont contraignants, ce qui garantit une concurrence loyale entre les entreprises ferroviaires.
De l’autre côté, l’Établissement public de sécurité ferroviaire (EPSF) se concentre sur la sécurité. Cet organisme délivre les autorisations de mise en service et contrôle le respect des normes techniques. Le ministère des Transports conserve quant à lui la délivrance des licences d’entreprise ferroviaire. Cette séparation des rôles assure un double niveau de contrôle : économique pour l’ART, sécuritaire pour l’EPSF. La France s’inscrit ainsi dans le réseau européen IRG-Rail, qui regroupe les régulateurs ferroviaires indépendants des pays membres.
Les directives européennes et jalons de la libéralisation
L’ouverture à la concurrence trouve son origine dans les directives européennes initiées dès 1991. La France a appliqué ce mouvement progressivement, en commençant par les segments les plus accessibles. Le tableau ci-dessus retrace les dates marquantes : d’abord le fret international, puis le fret domestique, et enfin les liaisons voyageurs internationales. Le processus s’accompagne d’une évolution structurelle majeure : en 1997, la séparation entre la SNCF et RFF (devenu SNCF Réseau) a créé un gestionnaire d’infrastructure distinct de l’exploitant historique.
Cette organisation permet désormais à de nouveaux acteurs de faire circuler leurs trains sur les 28 000 km du réseau ferré national, tout en maintenant un haut niveau de sécurité et de fiabilité pour l’ensemble des voyageurs.
La concurrence et les acteurs privés du transport ferroviaire en France
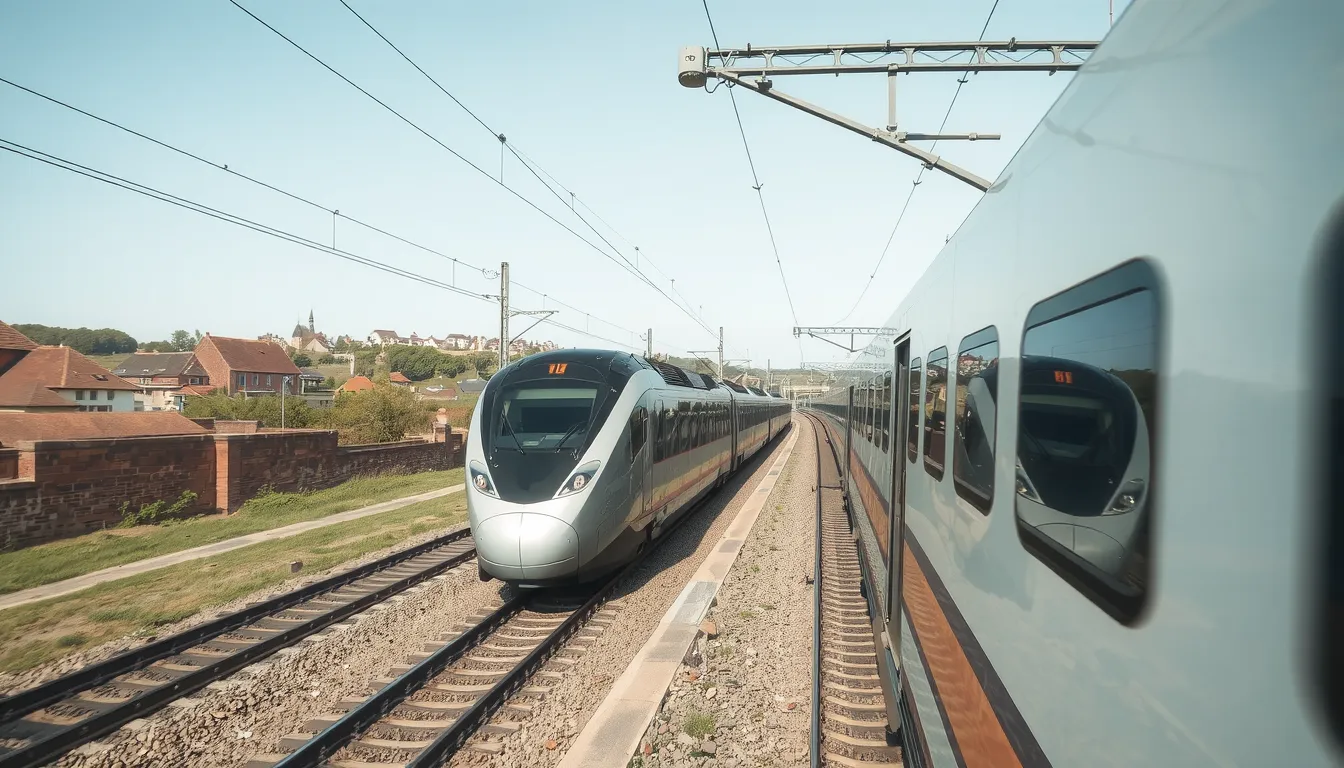
Le marché ferroviaire français s’ouvre progressivement à la concurrence, sous l’impulsion des directives européennes. Cette libéralisation s’effectue par vagues successives : le fret international a été le premier segment ouvert en 2003, suivi du fret domestique en 2006, puis du trafic voyageurs international fin 2009. Le mouvement s’accélère avec l’arrivée de nouveaux opérateurs privés sur les lignes domestiques.
| Segments du marché | Accessible depuis | Opérateurs en compétition |
|---|---|---|
| Fret international | 2003 | Rail Logistics Europe, Captrain, DB Cargo |
| Fret domestique | 2006 | Fret SNCF, RegioRail, Europorte |
| Trafic voyageurs international | 2009 | TGV INOUI, OUIGO, Renfe, Trenitalia |
| Lignes domestiques ouvertes à la concurrence | Depuis 2019 | SNCF Voyageurs, Transdev, Le Train |
La séparation entre SNCF et RFF en 1997 a constitué un tournant décisif : elle a créé un gestionnaire d’infrastructure indépendant, garantissant un accès équitable au réseau pour tous les opérateurs. Ce cadre permet à des entreprises comme Transdev, qui exploite la liaison Marseille-Nice, ou encore Le Train, avec ses rames à plancher bas dernière génération, de se positionner sur des créneaux innovants.
Cette émulation profite aux voyageurs : les nouveaux entrants misent sur la qualité de service, la ponctualité et des tarifs compétitifs face à l’opérateur historique. Le surcoût salarial de la SNCF, environ 30 % supérieur au privé, reste un défi structurel pour équilibrer la concurrence tout en préservant le statut des cheminots.
Le réseau ferré français : histoire, architecture et trafic actuel
| Type de gares | Nombre de gares | Voyageurs annuels cumulés |
|---|---|---|
| Très grandes gares | 33 | 656 millions |
| Grandes gares | 325 millions | |
| Gares moyennes | 690 millions | |
| Petites gares | 249 millions |
Panorama historique de la construction du réseau
L’histoire du ferroviaire français commence au début du XIXe siècle avec une forte volonté politique de l’État. La loi du plan Legrand de 1842 fixe le cadre du premier réseau en étoile autour de Paris, poursuivi pendant sept grandes phases de construction. L’extension maximale du réseau est atteinte en 1923, avant une contraction progressive du réseau secondaire entre 1930 et 1980.
Cette densification historique explique l’architecture actuelle : le réseau ferré national couvre près de 30 000 km, dont 28 808 km de lignes exploitées en 2016. À cette date, l’étendue du réseau est revenue à son niveau de 1890, signe d’une rationalisation continue des lignes les moins fréquentées.
Découpage actuel du réseau et gares principales
Le réseau français se compose de 2 700 km de lignes à grande vitesse autorisant une vitesse maximale de 320 km/h, tandis que le réseau conventionnel plafonne à 160 km/h (ou 200 km/h sur certaines sections sans passages à niveau). S’y ajoutent 3 380 km de lignes dédiées au fret et 656 km de tunnels cumulés. Le métro de Paris représente à lui seul 63 % de la longueur totale des lignes de métro en France.
Ce maillage est piloté par SNCF Réseau, gestionnaire d’infrastructure qui fait circuler chaque jour environ 15 000 trains pour 10 millions d’usagers quotidiens. La fréquentation se concentre fortement : les 33 très grandes gares (Paris, Lyon, Lille…) cumulent 656 millions de voyageurs annuels, et l’ensemble des gares moyennes et petites représente respectivement 690 et 249 millions de voyageurs.
Le fret ferroviaire en France : un mode de transport stratégique et écologique
Performance environnementale et positionnement face à la route
Le fret ferroviaire s’impose comme le choix le plus vertueux pour acheminer les marchandises sur de longues distances. Son principal atout réside dans son bilan carbone remarquable : il émet 9 fois moins de CO₂ que le transport routier pour une même quantité de marchandises déplacée. Cette performance s’explique par la capacité d’un train à tracter plusieurs centaines de tonnes en une seule circulation, réduisant drastiquement les émissions par tonne-kilomètre.
À découvrir aussi
Le rail affiche de bons résultats environnementaux, mais la route reste un maillon incontournable : le transport routier de marchandises demeure strictement encadré et couvre tout le territoire. Côté mobilité du quotidien, le transport en commun repose sur des itinéraires fixes et des horaires prédéterminés, avec une intermodalité qui combine plusieurs modes. Enfin, pour ceux qui envisagent une carrière, le métier dans le transport offre des débouchés variés, y compris dans le ferroviaire.
Le transport ne s’arrête pas à la gare : côté marchandises, le franco de port désigne la clause où l’expéditeur assume tous les frais de livraison, le destinataire ne payant rien. Cette prise en charge s’applique jusqu’à un seuil préétabli, et se décline selon les contrats, notamment en franco domicile, où le vendeur livre jusqu’à l’adresse du client, dernier kilomètre compris.
Ce mode de transport affiche également un excellent bilan en matière de sécurité, avec un taux d’accidents particulièrement faible. La massification des flux sur des axes dédiés ou partagés limite les risques liés à la multiplicité des véhicules individuels sur les routes. Pour les entreprises soucieuses de leur responsabilité sociétale et de leur image, choisir le rail constitue un levier concret de décarbonation de leur chaîne logistique.
Compétitivité économique et complémentarité des modes de transport
La compétitivité du fret ferroviaire se heurte toutefois à un écart économique défavorable. Le coût de la tonne-kilomètre par le rail est en effet 1,7 fois plus élevé que par la route. Cette différence s’explique par des coûts d’infrastructure et d’exploitation importants, mais elle tend à se réduire si l’on intègre les externalités négatives du camion, comme la congestion routière ou les dommages environnementaux.
Face à une hausse projetée de 30% du trafic marchandises à l’horizon 2030, le rail offre une alternative crédible. Sans un report modal significatif, cette croissance se traduirait par 190 000 camions supplémentaires sur les routes et une augmentation de 7,7 millions de tonnes d’émissions de CO₂. Le fret ferroviaire ne remplace pas tout : il se positionne en complémentarité avec la route et le fluvial pour les premiers et derniers kilomètres. La logistique française, qui représente 1,8 million d’emplois et environ 10% du PIB, a tout à gagner à une meilleure intégration de ces chaînes multimodales, renforçant ainsi la souveraineté industrielle nationale.
Les métiers et formations du transport ferroviaire en France
Le secteur ferroviaire français offre une diversité de métiers souvent méconnue, avec pas moins de 7 grands domaines allant du BTP et de la signalisation à la conduite des trains. Chaque jour, ce sont 15 000 trains qui circulent sur le réseau, nécessitant des profils techniques variés pour garantir la sécurité et la ponctualité des 10 millions d’usagers quotidiens.
Les formations sont accessibles à tous les niveaux, du CAP au Bac +5, avec des parcours spécialisés dans la maintenance, la gestion des circulations ou l’ingénierie ferroviaire. Les rémunérations restent attractives : un agent touche en moyenne 2571 euros brut par mois, soit environ 9% de plus que dans le secteur privé.
Le matériel roulant étant conçu pour durer entre 30 et 40 ans, les recrutements sont constants pour assurer la maintenance de flottes anciennes et nouvelles. Avec l’arrivée de nouveaux opérateurs comme Transdev, qui dessert la ligne Marseille-Nice, les opportunités d’emploi se diversifient et renforcent l’attractivité de ces carrières techniques.
Le matériel roulant du transport ferroviaire en France et ses innovations
Le parc de matériel roulant français se caractérise par une grande diversité, des rames de TGV aux locomotives de fret. Avec une durée de vie moyenne de 30 à 40 ans, ces équipements représentent un investissement majeur et structurant pour les opérateurs. Cette longévité impose une modernisation continue et le développement de technologies de rupture.
- LGV et TGV nouvelle génération : les rames Réseau, Euroduplex et 2N2 circulent à 320 km/h et dominent le trafic voyageurs à grande vitesse.
- Trains hydrogène en développement : des prototypes décarbonés sont testés pour remplacer les rames diesel sur les lignes non électrifiées.
- Alstom leader mondial constructeur : le constructeur tricolore, basé à Saint-Ouen, conçoit et assemble une large part du matériel roulant circulant dans l’Hexagone.
- Rames plancher bas nouvelle génération : ces trains modulaires offrent un accès facilité et une meilleure intercirculation, comme les modèles proposés par l’opérateur LE TRAIN.
Le renouvellement du parc voyageurs
Le matériel roulant voyageurs fait l’objet d’un effort de renouvellement soutenu. Outre le TGV, les trains express régionaux et les RER sont progressivement remplacés par des rames plus spacieuses, moins énergivores et dotées de systèmes de signalisation embarquée. Cette modernisation vise à améliorer le confort des 15 000 trains qui circulent quotidiennement.
Innovations techniques et décarbonation
La transition écologique accélère la recherche sur les motorisations alternatives. Les projets de trains à hydrogène et de batteries embarquées progressent, notamment pour les lignes secondaires. Parallèlement, le TGV postal continue d’assurer des circulations nocturnes entre Paris, Mâcon et Cavaillon, démontrant la polyvalence des infrastructures.
Les innovations portent aussi sur les systèmes d’information, la maintenance prédictive et la modularité des aménagements intérieurs, afin d’optimiser l’exploitation sur des réseaux dont 63% de la longueur totale des lignes françaises est concentrée dans la région parisienne via le métro.